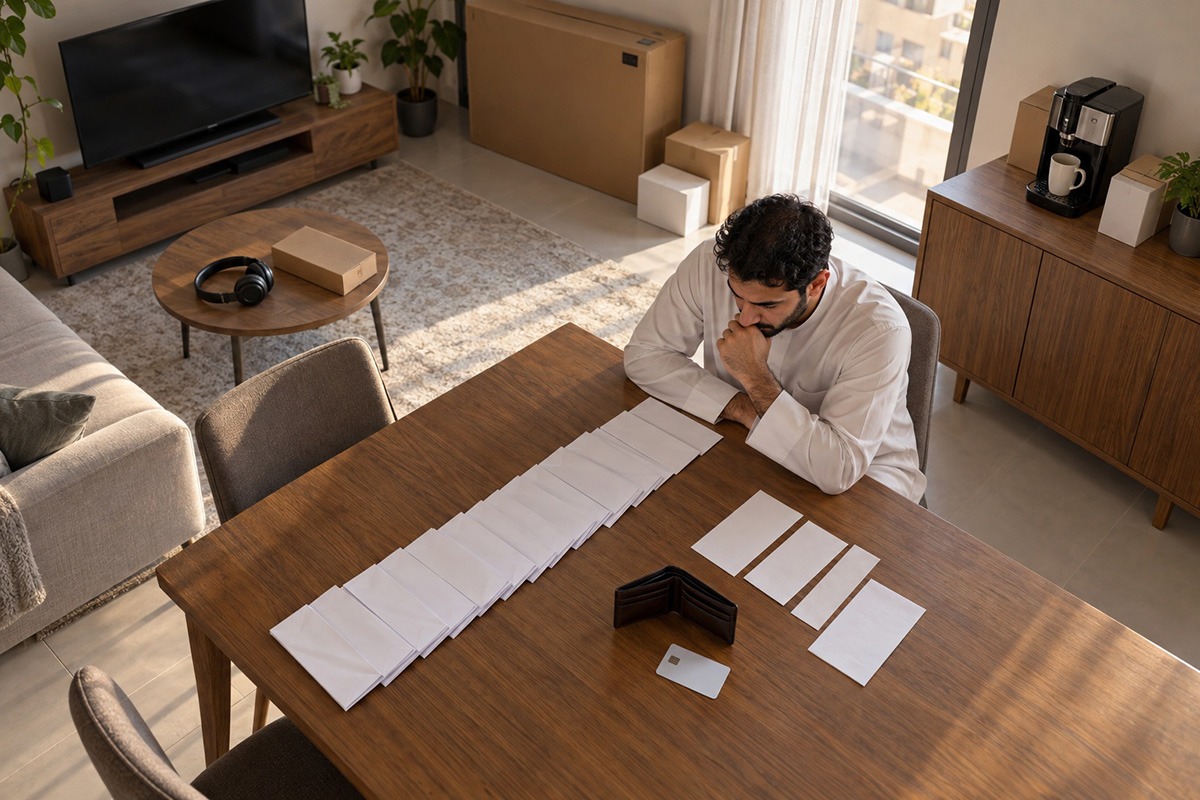
تبدأ الديون الاستهلاكية حين تتحول الرغبة إلى شراء مؤجل يستهلك دخل المستقبل ويقيد حرية الإنسان. ويحذر الكتاب من وهم الأقساط السهلة وربط القيمة الشخصية بالممتلكات، ويدعو إلى العيش دون مستوى الدخل، واختبار الحاجة بالانتظار والادخار. أما الخروج من المديونية فيتطلب حصر الديون، وتقديم الأعلى كلفة، ووضع خطة سداد واضحة...
تبدأ الديون الاستهلاكية غالبًا برغبة تبدو بسيطة ومقنعة؛ شيء يريده الإنسان الآن، لكنه لا يملك ثمنه في الوقت الحاضر، فيجد أمامه وسيلة تختصر الانتظار وتمنحه ما يريد مقابل دفعات مؤجلة. غير أن هذه السهولة الظاهرة تخفي انتقالًا عميقًا في علاقة الإنسان بماله وحياته، إذ لا يعود ينفق مما يملك، بل يستهلك جزءًا من دخله المقبل قبل أن يصل إليه، ويحوّل رغبة عابرة إلى التزام يمتد أشهرًا أو سنوات.
في كتاب «بسّط حياتك وعِش الحياة الطيبة»، يربط بو سانشيز بين تضخم الرغبات والشراء بالدين؛ فالرغبة لا تتوقف بعد الحصول على الشيء الذي طلبته، وإنما تنتقل إلى شيء جديد. وما كان يبدو في البداية شرطًا للرضا يفقد بريقه بعد امتلاكه، ثم تظهر حاجة أخرى تطالب بالإشباع. وإذا أضيف الائتمان إلى هذه الدورة، لم يعد الإنسان ينتظر حتى يملك المال، بل أصبح قادرًا على ملاحقة رغباته واحدة بعد أخرى، فيما تتراكم أثمانها في الخلفية وتتحول تدريجيًا إلى عبء يحد من حريته.
رغبة لا تعرف نهايتها
يمهّد الكتاب لمناقشة الديون من خلال قصة شخصية عن الرغبات المادية. فقد أراد المؤلف في طفولته ارتداء سروال طويل مثل زملائه، وظن أن الحصول عليه سيمنحه السعادة التي يفتقدها. وعندما تحقق له ذلك بعد انتظار طويل، خفتت فرحته سريعًا وظهرت رغبة جديدة في اقتناء سروال من الجينز. ثم حصل على الجينز، لكنه اكتشف أن زملاءه يرتدون علامة أشهر من العلامة التي يملكها، فعاد الشعور بالنقص من جديد.
تكشف القصة أن المشكلة لا تكمن دائمًا في الشيء نفسه، بل في الوعد الذي تصنعه الرغبة حوله. فهي تقنع الإنسان بأن الرضا ينتظره بعد عملية الشراء المقبلة، لكن ما إن تتم العملية حتى يصبح الشيء مألوفًا، ويبدأ البحث عن بديل أحدث أو أغلى أو أكثر قبولًا في نظر الآخرين. ولهذا لا يستطيع الاستهلاك وحده أن يمنح شعورًا مستقرًا بالاكتفاء، لأن الرغبة تتحرك باستمرار ولا تعلن وصولها إلى النهاية.
عندما لا يكون الائتمان متاحًا، يفرض نقص المال على الإنسان فترة انتظار قد تساعده على مراجعة حاجته. أما عندما يستطيع الشراء فورًا وتأجيل الدفع، فإن الحاجز بين الرغبة وامتلاك الشيء يختفي، ويصبح من السهل اتخاذ القرار تحت تأثير الحماس اللحظي. وهنا يدخل الإنسان في سلسلة من المشتريات التي لا تعكس قدرته المالية بقدر ما تعكس قوة رغباته في لحظة الشراء.
لهذا يدعو الكتاب إلى عدم تصديق الوعد الذي تكرره الرغبات بأن الاكتفاء سيأتي بعد امتلاك الشيء التالي. فإذا لم يتعلم الإنسان الرضا قبل الشراء، فلن يضمن له الشراء الرضا بعده. وقد يمنحه الشيء الجديد فرحًا مؤقتًا، لكنه لا يعالج ميل النفس إلى طلب المزيد، بل قد يغذيه ويجعله أكثر إلحاحًا.
حين ترتبط قيمة الإنسان بما يملك
يسبق الحديث عن الديون تأكيد أن الإنسان أكبر من ممتلكاته. فالملابس والعلامات التجارية والسيارة لا تصنع قيمته الحقيقية، ولا ينبغي أن يصبح احترامه لنفسه معتمدًا على قدرته على إظهار الثراء. ويعرض المؤلف تجربته في امتلاك عدد قليل من الأشياء، وشراء ملابس عادية، واستخدام سيارة تؤدي وظيفتها الأساسية من دون أن تكون فاخرة أو جاذبة للأنظار.
هذا التحرر من الحاجة إلى إثارة إعجاب الآخرين يخفف أحد أهم دوافع الشراء غير الضروري. فالإنسان الذي يربط مكانته بما يرتديه أو يقوده أو يعرضه أمام الناس سيجد نفسه في سباق لا ينتهي، لأن هناك دائمًا علامة أغلى وسيارة أحدث ومظهرًا أكثر كلفة. وإذا لم يسمح له دخله بمجاراة هذا السباق، فقد يلجأ إلى الدين حتى يحافظ على الصورة التي يريد أن يراه الآخرون بها.
لكن هذه الصورة لا تأتي بثمن السلعة وحده، لأن كل شيء يملكه الإنسان يحتاج إلى وقت ومال وطاقة لحمايته وصيانته وإصلاحه. ولذلك يدعو الكتاب إلى التفكير قبل الشراء في الأعباء التي ستأتي بعده، لا في لحظة الامتلاك فقط. وقد تكون السلعة في ظاهرها إضافة إلى حياة الإنسان، لكنها تتحول إلى مصدر للقلق إذا فرضت عليه أقساطًا ونفقات ومسؤوليات مستمرة.
كلما أدرك الإنسان أن قيمته لا تتحدد بما يملك، أصبح أقدر على رفض شراء لا يحتاج إليه، ولم يعد مضطرًا إلى الاستدانة لحماية مكانته الاجتماعية. فالاستقلال عن نظرة الآخرين ليس موقفًا نفسيًا فحسب، بل هو أيضًا حماية مالية تمنع المظاهر من استهلاك الدخل وإرهاق المستقبل.
الشراء بالدين يعني رهن الدخل المقبل
يتخذ الكتاب موقفًا حازمًا من الشراء الاستهلاكي بالدين. فالمؤلف لا يعتمد على البطاقة الائتمانية بوصفها مصدرًا للمال، وإن كان يستخدم بطاقة واحدة للسهولة ثم يسدد كامل المبلغ في نهاية الشهر. أما عندما يريد شيئًا لا يملك ثمنه، فإنه يدخر له وينتظر بدل أن يحصل عليه فورًا بالدين.
تكشف فترة الادخار أحيانًا أن الحاجة لم تكن حقيقية كما بدت في البداية. فقد يبدأ الإنسان بجمع المال من أجل شراء شيء يريده بشدة، ثم يكتشف في منتصف الطريق أنه لم يعد مهتمًا به، أو أن حياته استمرت بصورة طبيعية من دونه. وبذلك لا توفر له فترة الانتظار المال فقط، بل تختبر الرغبة نفسها وتفصل بين الحاجة المستقرة والحماس العابر.
أما الشراء بالدين فيلغي هذا الاختبار، لأن السلعة تصل قبل أن تهدأ الرغبة أو تُراجع. يحصل المشتري على ما يريد، ثم يبدأ بعد ذلك في دفع الثمن، وقد يكون حماسه قد انتهى بينما تستمر الأقساط. ومن هنا تتحول الرغبة إلى التزام؛ فالقرار الذي استغرق دقائق يقتطع جزءًا من الدخل طوال مدة قد تكون طويلة.
فالأصل هو أن يعيش الإنسان دون مستوى قدرته على الكسب، لا عند حدها الأقصى ولا فوقها. فوجود فرق بين الدخل والإنفاق يمنحه راحة وأمانًا، بينما يؤدي استهلاك الدخل كله، ثم إضافة الأقساط إليه، إلى حياة مثقلة بالمواعيد والالتزامات. ولا تعني هذه القاعدة رفض كل راحة، بل رفض تحويل الراحة المؤقتة إلى قلق دائم.
وهم الدفعات السهلة
تنجح عروض التقسيط لأنها تجعل الثمن الكبير يبدو مجموعة من المبالغ الصغيرة. وبدل أن يواجه المشتري السؤال المتعلق بالسعر الكامل، ينشغل بقدرته على دفع مبلغ شهري محدد. لكن الكتاب يرفض وصف هذه الدفعات بالسهلة؛ لأنها ستبقى التزامًا حاضرًا في كل شهر، وسيأتي وقت يكون فيه دفعها صعبًا مهما بدا مقدارها محدودًا عند توقيع العقد.
ويضرب المؤلف مثالًا بسيارة قديمة تحتاج إلى زيارة ورشة الإصلاح أكثر من السيارة الجديدة. وقد يبدو استبدالها خيارًا طبيعيًا، لكن السيارة الجديدة ستفرض قسطًا شهريًا لسنوات. وهو يفضل الاستمرار في استخدام القديمة والنوم مرتاحًا، ثم توجيه المبلغ الذي كان سيدفعه قسطًا إلى الادخار والاستثمار. فالقرار لا يُقاس بجمال السيارة الجديدة وحده، بل بما ستأخذه من دخل وراحة طوال مدة السداد.
تكشف هذه المقارنة أن السلعة الجديدة لا تنافس السلعة القديمة فقط، بل تنافس أيضًا الطمأنينة والادخار والقدرة على استخدام المال في المستقبل. وقد يرى الإنسان أمامه سيارة أو جهازًا أو قطعة أثاث، لكنه لا يرى بوضوح الساعات التي سيعملها والأشهر التي سيلتزم فيها بالدفع. وحين يختار التقسيط، فهو لا يشتري السلعة وحدها، بل يقبل أيضًا العمل والقلق اللذين يتطلبهما تسديدها.
والبديل الذي يطرحه الكتاب هو قلب العلاقة: بدل أن يدفع الإنسان فوائد للآخرين بسبب استعجاله الشراء، يدخر أمواله ويستثمرها حتى تعمل لمصلحته. فالدين يجعل جزءًا من جهده المستقبلي عائدًا إلى المقرض، بينما يمنحه الادخار فرصة الاحتفاظ بثمرة صبره وزيادة موارده.
متى يمكن الاقتراض؟
على الرغم من موقفه الرافض للشراء الاستهلاكي بالدين، لا يغلق الكتاب باب الاقتراض في كل الحالات. فهو يذكر استثناءين يتمثلان في الاقتراض من أجل نشاط تجاري، أو من أجل شراء أصل لا تتناقص قيمته، مثل المنزل أو الأرض. ويقوم الفرق هنا على الغرض من الدين؛ فالدين الاستهلاكي يمول شيئًا يفقد قيمته أو تنتهي متعته بينما يستمر السداد، أما الدين المرتبط بنشاط منتج أو أصل ثابت فقد يقابله شيء يحتفظ بقيمته أو يساعد على توليد دخل.
لكن هذا الاستثناء لا يغير القاعدة العامة: لا ينبغي تمويل الرغبات المتجددة من دخل المستقبل. فالاقتراض ليس امتدادًا طبيعيًا للدخل، وحد الائتمان ليس مالًا إضافيًا يملكه الإنسان. وكلما حافظ الفرد على حياته ضمن موارده الفعلية، بقيت لديه حرية أوسع وقلّ اضطراره إلى العمل فقط من أجل الوفاء بالتزامات صنعها استهلاكه السابق.
من دين واحد إلى حياة تديرها الديون
لا تبدأ المديونية الخطرة عادةً من إعلان صريح عن الرغبة في الوقوع تحت عبء مالي، بل من قرارات صغيرة تتكرر. يشتري الإنسان شيئًا بالدين، ثم يستخدم دخل الشهر الحالي لتغطية فواتير الشهر الماضي، ويقترب رصيد بطاقته من الحد الأعلى، ويشعر بعد ذلك أنه لا يستطيع تخيل الحياة من دون الائتمان. وعندما يصبح الاقتراض وسيلة منتظمة لتنظيم الحياة، لا يعود الدين حالة مؤقتة بل يتحول إلى نمط دائم.
يعرض الكتاب تجربة ماري هانت، التي روت معاناتها من إدمان الائتمان. فقد كانت بلا عمل وغارقة في دين كبير عندما وجدت نفسها أمام خيار واضح: إما التوقف عن استخدام البطاقات وإما مواجهة الانهيار المالي. واستطاعت بالإصرار والإيمان أن تتجاوز محنتها وتعيد بناء علاقتها بالمال.
لا يستخدم الكتاب كلمة الإدمان على سبيل المبالغة، بل يربطها بمجموعة من السلوكيات التي تكشف فقدان السيطرة: البقاء دائمًا قرب الحد الأعلى للبطاقات، واستخدام دخل هذا الشهر لسداد التزامات الشهر السابق، وعدم القدرة على تصور الحياة من دون ائتمان، والقلق المتكرر بشأن المال، وغياب برنامج واضح للادخار، وإخفاء حقيقة الدفعات عن الزوج أو الدائنين، والاقتراض من بطاقة لدفع بطاقة أخرى.
حين تظهر هذه العلامات، لا تعود المشكلة محصورة في مقدار الدين، بل تصبح مرتبطة بطريقة التفكير والسلوك. فالشخص يعرف أنه في وضع مقلق، لكنه يستمر في استخدام الأداة نفسها التي صنعت المشكلة. وقد يحاول إخفاء الأمر أو تأجيل مواجهته، فتتضاعف الفجوة بين حياته الظاهرة ووضعه المالي الحقيقي.
لماذا تتحول المديونية إلى عبودية مالية؟
يستحضر الكتاب معنى أن المقترض يصبح خاضعًا للمقرض؛ لأن الدين لا يطالب الإنسان بماله فقط، بل يفرض نفسه على عمله وقراراته وراحته. فعندما تتراكم الأقساط، يصبح جزء من الجهد اليومي مخصصًا لسداد الماضي. وقد يواصل الفرد عملًا لا يحبه، أو يزيد ساعات العمل، أو يبحث عن عمل إضافي، لا من أجل بناء هدف جديد، بل من أجل حماية المشتريات التي سبق أن حصل عليها.
ويظهر هذا المعنى في حديث المؤلف عن أسرته. فقد اختار والداه ألا يشتريا منزلًا أكبر إذا كان ذلك سيضطرهما إلى العمل ساعات أطول أو الحصول على وظيفة ثانية لسداد الأقساط. كما لم يحمّلا نفسيهما ثمن سيارة فاخرة وفواتيرها، لأنهما قدّما الوقت مع الأسرة والعلاقة بين أفرادها على المظهر والممتلكات.
لم يكن هذا الاختيار حرمانًا في نظر المؤلف، بل كان طريقًا إلى نوع آخر من الثراء. فقد امتلك الأب وقتًا يمارس فيه الرياضة مع ابنه ويتحدث إليه ويقرأ معه، وامتلك الزوجان مساحة هادئة للتواصل في نهاية اليوم. ولو استُهلك هذا الوقت في العمل الإضافي والقلق بشأن الفواتير، لربما زادت ممتلكات الأسرة، لكنها كانت ستفقد جانبًا من الحياة التي أرادت حمايتها.
هنا يتضح أن عبودية الدين ليست في دفع المال وحده، بل في اضطرار الإنسان إلى التضحية بما هو أهم من المال من أجل سداد ما اشتراه. وقد يبدأ الدين بسيارة أو منزل أكبر أو ملابس باهظة، لكنه ينتهي أحيانًا إلى أخذ الوقت والراحة والعلاقات. ولذلك يجعل الكتاب البساطة وسيلة لاستعادة المساحة التي يستطيع الإنسان أن يعيش فيها وفق أولوياته الحقيقية.
الأولوية: الوصول إلى الصفر
إذا وقع الإنسان في الدين، يدعو الكتاب إلى جعله أولوية مالية عاجلة. فقبل توسيع حساب الادخار، ينبغي استخدام ما يمكن توفيره من النفقات في سداد الديون، لأن كلفة القروض قد تكون أعلى من العائد الذي تمنحه المدخرات. ويورد الكتاب أرقامًا كانت سائدة وقت تأليفه ليشرح الفكرة: ما يحصل عليه المدخر من حسابات الادخار والودائع قد يكون أقل كثيرًا مما يدفعه على قروض السكن والبطاقات الائتمانية.
لا تقوم الفكرة على رفض الادخار، بل على منع التناقض بين ادخار مبلغ بعائد محدود وترك دين ينمو بكلفة أعلى. فإذا كان الدين يستنزف المال بسرعة أكبر مما ينمو به الادخار، يصبح تخفيض الدين أول شكل عملي من أشكال تحسين الوضع المالي.
ويقترح الكتاب أن يبدأ المدين بحصر ديونه وترتيبها من الأعلى فائدة إلى الأدنى، ثم توجيه أكبر مبلغ يستطيع توفيره نحو الديون الأعلى كلفة. وفي الوقت نفسه يدفع الحد الأدنى الممكن للديون الأقل كلفة، حتى يظل ملتزمًا تجاه أصحابها ولا يبدو كأنه يهرب من السداد.
ويشجع كذلك على الاتصال بالدائنين وإخبارهم بأن المدين يعمل على تنظيم وضعه المالي. فالتجاهل لا يحل المشكلة، بينما تكشف المواجهة عن تحمل المسؤولية والرغبة في الوفاء. وفي حالة ديون البطاقات، يذكر الكتاب إمكان نقل الرصيد إلى بطاقة أقل فائدة بوصفه خطوة مؤقتة داخل خطة السداد، لا أسلوب حياة جديدًا أو مبررًا للاستمرار في الاقتراض.
الخلاصة العملية التي يكررها الكتاب واضحة: خفّض نفقاتك قدر الإمكان، ووجّه ما توفره إلى ديونك، وسارع إلى بلوغ حالة انعدام الدين. فكل دين يُسدَّد يعيد إلى الإنسان جزءًا من دخله وقراره، ويقربه من حياة لا يبدأ فيها الشهر بقائمة من الالتزامات القديمة.
خطة لها موعد واضح
لا يكفي أن يتمنى الإنسان الخروج من الدين، بل يحتاج إلى تحويل الرغبة إلى خطة. ويدعو الكتاب إلى إعداد جدول للسداد وحساب التاريخ المتوقع للوصول إلى الصفر، ثم كتابة الشهر والسنة بصورة بارزة والتمسك بهما. فتحديد الموعد يجعل الهدف محسوسًا، ويساعد على قياس التقدم بدل الاكتفاء بشعور عام بأن الديون ستنتهي يومًا ما.
وتحتاج الخطة إلى صبر وانضباط، لأن التخلص من ديون تراكمت عبر مدة طويلة قد لا يحدث بسرعة كاملة. غير أن وضوح الاتجاه يغير علاقة الإنسان بالدين؛ فبدل أن يكون التزامًا مفتوحًا يرافقه إلى أجل غير معلوم، يصبح مشكلة يجري تفكيكها خطوة بعد أخرى حتى تصل إلى نهاية محددة.
كما أن توجيه المال نحو السداد يتطلب إعادة النظر في الإنفاق الحالي. فالإنسان لا يستطيع التخلص من الدين إذا استمر في إنتاج ديون جديدة بالمعدل نفسه. لذلك ترتبط خطة السداد بما سبقها في الكتاب من ضبط الرغبات، والعيش دون مستوى الدخل، والتوقف عن شراء ما لا يتوافر ثمنه.
عندما لا تكفي الإرادة الفردية
يعترف الكتاب بأن بعض الناس يحتاجون إلى مساعدة مباشرة لأن علاقتهم بالائتمان تجاوزت قرارًا ماليًا عابرًا. فإذا كان الشخص يستخدم بطاقة لسداد أخرى، أو يخفي وضعه عن أسرته، أو يعود إلى الاقتراض كلما حاول التوقف، فإن النصيحة العامة قد لا تكون كافية.
في هذه الحالة يدعوه الكتاب إلى تمزيق بطاقاته وطلب مساندة أصدقاء يثق بهم، بحيث يساعدونه على الانضباط ويحاسبونه على قراراته ويدعمونه في الامتناع عن الاقتراض. فالمواجهة الجماعية تقلل قدرة الإنسان على إخفاء المشكلة عن نفسه، وتمنحه سندًا حين يعود إليه إغراء الشراء.
ويجمع الكتاب بين المسؤولية العملية والدعم المعنوي؛ فالتغيير يحتاج إلى قرار واضح، وخطوات ملموسة، ومساندة أشخاص موثوقين، وإيمان بإمكان البدء من جديد. وتجربة ماري هانت تُقدَّم دليلًا على أن الغرق في الدين لا يعني استحالة الخروج منه، لكنه يتطلب الاعتراف بالمشكلة والتوقف عن السلوك الذي يغذيها.
الحرية تبدأ بترويض الرغبة
لا تنتهي مشكلة الديون عند تنظيم الأقساط، لأنها تبدأ قبل ذلك في الطريقة التي ينظر بها الإنسان إلى الرغبة والمال والمكانة. فإذا بقي مقتنعًا بأن الشيء التالي سيمنحه الرضا، وأن قيمته ترتفع بما يعرضه أمام الآخرين، وأن التقسيط يجعل كل شيء ممكنًا، فسوف يعيد إنتاج الدين بعد كل محاولة للسداد.
أما التحرر الحقيقي فيبدأ بترويض الرغبة التي تطلب الإشباع الفوري. ويقترح الكتاب أن يدخر الإنسان ثمن الشيء شهرًا بعد شهر، ثم يراقب ما يحدث لرغبته خلال فترة الانتظار. فقد تبقى الحاجة وتتأكد، وعندئذ يشتري من ماله، وقد تتراجع الرغبة فيكتشف أنه تجنب دينًا من أجل شيء لم يكن مهمًا كما تخيل.
ومن هنا يصبح عدم الشراء قرارًا إيجابيًا لا علامة على العجز. فالإنسان لا يحرم نفسه من سلعة فحسب، بل يحمي دخله المقبل وراحته ووقته وقدرته على اختيار ما هو أهم. وكلما استطاع أن يعيش بأقل مما يكسب، ويدفع ديونه، ويتوقف عن استخدام الائتمان لتعويض الرغبات، استعاد المسافة التي تسمح له بأن يعيش وفق قيمه لا وفق فواتيره.
تحوّل الديون الاستهلاكية الرغبة إلى عبودية مالية عندما تمنح الإنسان متعة الامتلاك الآن، ثم تجعل مستقبله يعمل لتسديدها. ويقدم الكتاب طريقًا مباشرًا للخروج من هذه الدائرة: لا تصدق أن الشراء التالي سيحقق الاكتفاء، ولا تربط قيمتك بما تملك، ولا تشترِ بالدين ما تستطيع انتظارَه، وعش دون مستوى دخلك، ثم واجه ديونك بخطة واضحة واطلب المساعدة إذا فقدت السيطرة. بهذه الخطوات لا يتخلص الإنسان من الأقساط وحدها، بل يستعيد حقه في توجيه ماله ووقته نحو الحياة التي يختارها.


اضف تعليق