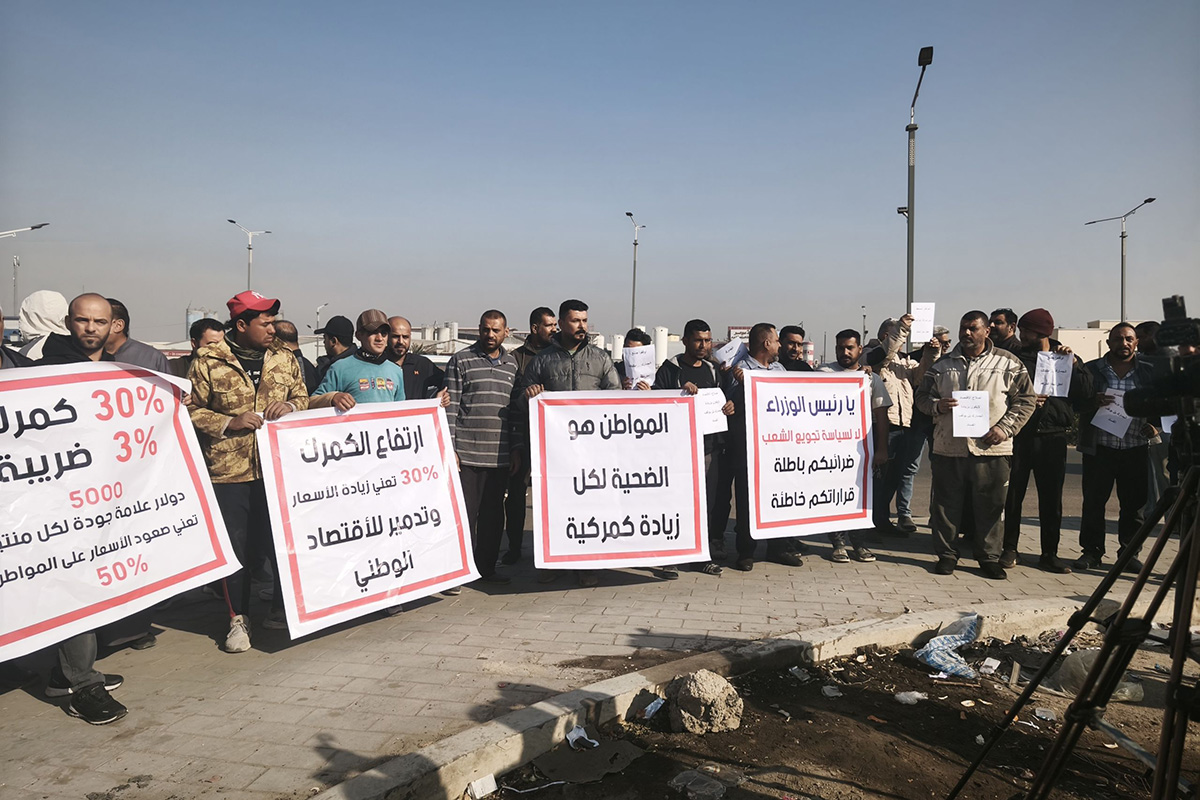
إن جني حصيلة كمركية متواضعة لا تتجاوز 3% من الموازنة جاء مقابل إشعال موجات غلاء واسعة وتآكل القوة الشرائية؛ فتحولت التعرفة من أداة لحماية الصناعة إلى ضريبة استهلاكية غير مباشرة تُحاصر المواطن بين جشع الأسواق وتراجع التنافسية...
في النظرية الاقتصادية الكلاسيكية والحديثة على حد سواء، لا تمثل التعرفة الكمركية مجرد أداة لجباية الأموال، بل هي أداة بالغة الحساسية ضمن السياسة التجارية والمالية للدول. تاريخياً، وظفت الاقتصادات الصاعدة الرسوم الكمركية لتحقيق هدفين محوريين: الأول، تأمين نافذة تمويلية منتظمة للخزانة العامة تدعم الاستقرار المالي؛ والثاني — وهو الأهم — تطبيق أطروحة "حماية الصناعة الوليدة" (Infant Industry Argument). بموجب هذا المنطق، تُفرض الرسوم على السلع الأجنبية لرفع أسعارها نسبياً داخل السوق المحلي، مما يمنح المنتج الوطني الناشئ فرصة لاكتساب الميزة التنافسية، وبناء وفورات الحجم، وتطوير سلاسل التوريد والقدرات التكنولوجية وصولاً إلى مرحلة النضج ومجابهة المنافسة الدولية بكفاءة.
غير أن نجاح هذه المعادلة مرهون بجملة شروط هيكلية حاسمة؛ أبرزها وجود قطاع إنتاجي يمتلك المرونة الكافية للاستجابة السريعة (Elastic Supply)، وبنية تحتية صناعية وزراعية مؤهلة، ومناخ تنافسي يضمن تحول فوائض الأرباح إلى استثمارات حقيقية. وعند غياب هذه المحركات، تتحول التعرفة الكمركية من أداة تنموية إلى تشويه سعري صريح، وعقبة تعيق تخصيص الموارد بكفاءة، وعبء يُثقل كاهل قوى السوق والمستهلكين.
واقع الاقتصاد العراقي: مفارقة الإيراد غير النفطي
في الحالة العراقية، تبرز الرسوم الكمركية دائماً في صدارة النقاشات المتعلقة بالإصلاح المالي وتنويع مصادر الدخل للفكاك من أسر "الريع النفطي" الذي يغذي الجزء الأعظم من الموازنات السنوية. لا شك أن تعظيم الإيرادات غير النفطية يمثل ضرورة ملحة لتقليص حساسية الاقتصاد للصدمات الخارجية.
إلا أن المقاربة المالية المتبعة تركز على الجباية كهدف معزول دون النظر إلى هيكل الاقتصاد المشوه أصلاً؛ حيث تفتقر السوق إلى التكامل الإنتاجي، مما يجعل حركة الاستيراد شرياناً وحيداً لتأمين أغلب الاحتياجات اليومية، ويجعل من أي رسم إضافي ضريبة استهلاكية مباشرة تقع على عاتق المستهلكين بدلاً من أن تكون دافعاً للتحول نحو الإنتاج المحلي.
الرفع الأخير للتعرفة: حصيلة متواضعة وكلفة باهظة
عندما أُقرت الزيادات الأخيرة في التعرفة الكمركية على قوائم واسعة من السلع المستوردة، كان التبرير المُعلن يرتكز على دعامتين: ضخ أموال إضافية في الخزينة العامة، وخلق جدار حماية للمنتج المحلي ضد الإغراق السلعي الأجنبي.
لكن قراءة الأرقام الفعلية تفضح هشاشة هذه المعادلة؛ فرغم وصول الإيرادات الكمركية المتحققة إلى عتبة تقارب 2 ترليون دينار عراقي، إلا أن هذه الحصيلة، وبحسابات الموازنة العامة، لا تتجاوز نحو 3% من إجمالي الإيرادات العامة. وهنا تكمن المفارقة الاقتصادية الكبرى: إن جني هذه النسبة الضئيلة التي لا تُحدث أي تحول هيكلي في عجز الموازنة أو تقليص الاعتماد على النفط، جاء في مقابل إشعال موجات غلاء واسعة، وضرب القوة الشرائية لملايين المواطنين. وبالمقارنة بين هذا المردود المالي المتواضع والأضرار التضخمية والاجتماعية التي خلفتها في الأسواق، فإن الحصيلة تمثل خسارة اقتصادية صافية وليست مكسباً حقيقياً.
التغذية العكسية: التعرفة وسعر الصرف وتكاليف الإنتاج
تضاعفت الآثار السلبية لرفع التعرفة الكمركية نتيجة تزامنها مع الصدمات النقدية في سعر الصرف، واتساع الفجوة بين السعر الرسمي المعتمد وسعر السوق الموازي؛ فالمستورد يجد نفسه محاصراً بتمويل عملياته عبر قنوات موازية بفارق كلفة واضح، ثم يواجه رسوماً كمركية تصاعدية. وبما أن الأسواق الاستهلاكية في العراق تتسم بسلاسل توريد متعددة الحلقات، يجري ترحيل التكلفة المتراكمة فوراً إلى أسعار السلع في منافذ التجزئة، حيث يضيف كل وسيط تجاري هامش أمان إضافي للتحوط من تقلبات الصرف والرسوم.
والمفارقة الأكثر فداحة تكمن في الجانب الذي كان يفترض أن يمثل ركيزة النجاة: الإنتاج المحلي. فبدلاً من أن تستقر أسعار السلع الوطنية أو تُطرح كبديل تنافسي يكسر موجة الغلاء، ارتفعت أسعارها هي الأخرى بوتيرة توازي نظيراتها المستوردة بل وتفوقها أحياناً.
يعود ذلك إلى عاملين أساسيين:
الاعتماد الكلي على مدخلات الإنتاج المستوردة: تفتقر الصناعة والزراعة إلى التكامل المحلي، إذ تعتمدان على استيراد المواد الخام، والأعلاف، والأسمدة، ومستلزمات التعبئة والتغليف، والتي طالتها الرسوم وسعر الصرف، مما رفع تكاليف التشغيل.
غياب الرقابة السعرية وانفراد المنتجين بالسوق: إن النقص الحاد في أجهزة الرقابة الميدانية ومتابعة الأسعار داخل الأسواق العراقية أفسح المجال لظهور حالات واضحة من الجشع واستغلال الفرص من قبل بعض المنتجين؛ فمع فرض الرسوم العالية وتراجع منافسة السلع الأجنبية، وجد المنتجون المحليون أنفسهم في شبه احتكار وانفراد بالساحة الاستهلاكية، فعمدوا إلى رفع أسعار منتجاتهم بصورة مبالغ فيها لتعظيم أرباحهم، مستغلين حاجة المستهلك وعدم قدرته على التراجع عن الشراء.
فخ المحصلة الصفرية: المواطن يدفع الثمن
في المحصلة النهائية، يدخل المواطن البسيط في فخ المحصلة الصفرية ليجد نفسه الخاسر الأكبر المحاصر بين طرفي كماشة اقتصادية تُجرده من مكاسب السياسات المالية وتُحمله تكاليفها بالكامل.
فهو من جهة لم يجنِ أي ثمار حقيقية من شعار حماية المنتج الوطني، إذ لم يتحول هذا الشعار إلى سلعة وطنية وفيرة أو ذات سعر عادل، بل اصطدم باستغلال صريح وجشع مبالغ فيه من قبل المنتجين المحليين الذين انفردوا بالسوق في ظل غياب أجهزة الرقابة الرادعة، مما حرم المستهلك من البديل المستورد الرخيص الذي كان يوازن ميزانيته اليومية البسيطة دون أن ينال بديلاً محلياً منصفاً.
ومن جهة أخرى، تبخرت وعود الإيرادات العامة الإضافية، فلم تترجم عتبة الـ 2 ترليون دينار التي دخلت الخزينة — والتي لا تتجاوز 3% من إجمالي الموازنة — إلى خدمات عامة ملموسة، أو رعاية صحية وتعليمية تخفف تكاليف المعيشة، أو شبكات أمان اجتماعي تسند الفئات الهشة، بل تحولت هذه الحصيلة عملياً إلى وقود أشعل معدلات التضخم في البلاد، والتهم القيمة الحقيقية للأجور الثابتة والدخول المتواضعة، دافعاً بشرائح واسعة من الأجراء اليوميين والفقراء إلى مستويات معيشية أشد قسوة.
إن معاقبة الاستهلاك عبر بوابة الرسوم الكمركية في ظل سوق بلا رقابة وقاعدة إنتاجية مشوهة، لم يحقق تنمية ولا وفراً مالياً، بل تحول إلى ضريبة استهلاكية غير مباشرة التهمت مدخرات الفقراء وعمقت اختلالات الاقتصاد الكلي. وفي الخاتمة يبادرني سؤال محير جدا الا وهو... هل جلد الفقراء اقتصاديا جائز شرعا في العراق... ولماذا هذا السكون من جميع الجهات المعنية.


اضف تعليق