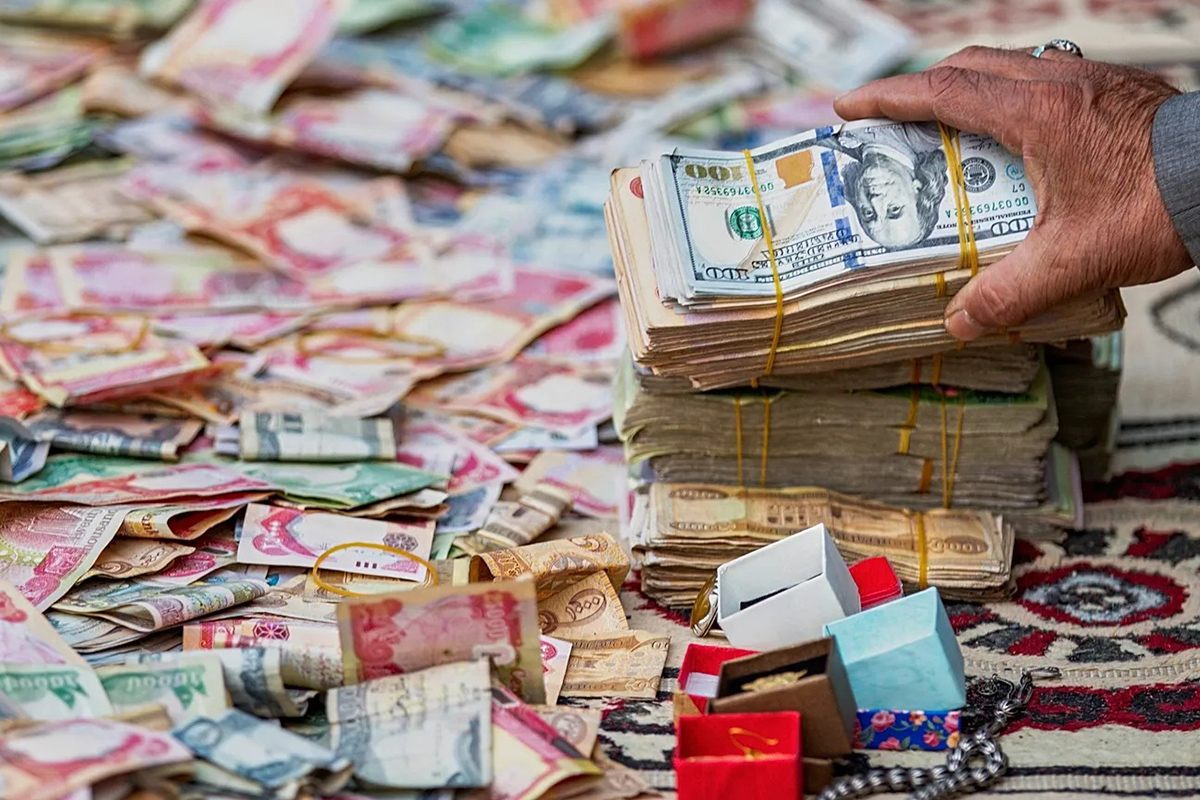
إن لجوء الحكومة لخفض قيمة الدينار العراقي لمواجهة الأزمة المالية وسد عجز الرواتب ينم عن تفكير مالي ضيق ينقل أعباء الخلل المؤسسي للمواطن عبر ضرب قوته الشرائية، بدلاً من استرداد الأموال المهدورة وإصلاح بنية الإدارة العامة. إن الفلسفة الحضارية تفرض الانتقال إلى معالجة جذرية تقوم على مبدأ "تعظيم القيمة وتقليل الهدر"؛ فالأموال متوفرة في المنافذ الحدودية...
تثير الأزمة المالية التي يواجهها العراق، وما ارتبط بها من حديث عن خفض قيمة الدينار العراقي لتوفير الأموال اللازمة لدفع رواتب الموظفين والمتقاعدين وتمويل النفقات العامة، مسألة تتجاوز حدود السياسة النقدية إلى طبيعة العقل الاقتصادي الذي يدير موارد الدولة ويحدد خياراتها عند مواجهة الأزمات. فالمشكلة لا تكمن في أن الحكومة تبحث عن موارد مالية إضافية، فهذا واجبها الطبيعي عندما تواجه اختلالًا بين الإيرادات والنفقات، وإنما تكمن في احتمال حصر التفكير في خيارات محدودة تجعل المواطن يتحمل كلفة المعالجة، بدلًا من البحث أولًا عن الأموال المهدورة والموارد غير المحصلة والاختلالات المؤسسية التي تستنزف قدرات الدولة المالية والاقتصادية. ومن منظور الفلسفة الحضارية، فإن هذه المسألة تكشف أهمية الانتقال من إدارة الأزمة بأدوات مالية ظرفية إلى معالجتها من خلال إصلاح بنية الاقتصاد والإدارة العامة، وفق مبدأ تعظيم القيمة وتقليل الهدر.
ولا يحتاج العراق إلى اختراع مصادر مالية مجهولة حتى يبدأ البحث عن بدائل لخفض قيمة الدينار، لأن جزءًا مهمًا من الإمكانات المالية الإضافية يكمن في تحسين إدارة الموارد القائمة، وتحصيل حقوق الدولة، وتقليل الإنفاق غير المنتج، ومعالجة الخلل في المؤسسات الاقتصادية والخدمية. وهذه ليست دعوة إلى الاعتقاد بأن الأموال متوافرة بلا حدود، أو أن استردادها وتحصيلها يمكن أن يتم بقرار إداري واحد، وإنما هي دعوة إلى إخضاع الخيارات الحكومية لمقارنة مالية واقتصادية جادة، تحدد ما يمكن توفيره من كل إجراء، والمدة اللازمة لذلك، والكلفة الاجتماعية المترتبة عليه، قبل اعتماد سياسة تؤثر في القوة الشرائية للدينار وفي أسعار السلع المستوردة والخدمات التي تعتمد على المدخلات الأجنبية.
وأول المجالات التي ينبغي أن تتجه إليها الحكومة هو المنافذ الحدودية والنظام الجمركي، لأن كفاءة تحصيل الرسوم والضرائب على التجارة الخارجية ترتبط مباشرة بقدرة الدولة على ضبط دخول السلع، ومنع التلاعب بالقيم المصرح بها، والحد من التهرب والفساد والتدخلات غير القانونية. فالمطلوب ليس بالضرورة زيادة الرسوم الجمركية على المستوردات، لأن ذلك قد يؤدي إلى ارتفاع الأسعار، وإنما تحصيل الرسوم المقررة قانونًا بصورة كاملة وعادلة، وتوحيد الإجراءات، وتطوير الأنظمة الإلكترونية، وربط المنافذ بالمؤسسات المالية والرقابية المختصة. وكل مبلغ مستحق لا يدخل الخزينة بسبب التهرب أو الفساد يمثل موردًا عامًا ضائعًا، وكان بالإمكان استخدامه في تمويل الخدمات والرواتب والاستثمارات الضرورية.
والمجال الثاني يتمثل في المستحقات المالية المتأخرة للدولة لدى الأفراد والشركات والمؤسسات، بما في ذلك الضرائب والرسوم وأجور الخدمات والديون القابلة للتحصيل. ولا يصح أن تعاني الخزينة من نقص السيولة بينما تبقى مستحقاتها دون متابعة فعالة، أو تتأخر إجراءات التحصيل بسبب ضعف الإدارة والتداخل بين الصلاحيات أو النفوذ غير المشروع. والمطلوب هنا إعداد سجل وطني دقيق للمستحقات، يميز بين الديون القابلة للتحصيل الفوري والديون المتنازع عليها أو المتعثرة، ويحدد برنامجًا زمنيًا لاستردادها وفق القانون، مع مراعاة أوضاع الأنشطة الاقتصادية المنتجة حتى لا تتحول الجباية إلى سبب إضافي لتعطيل الإنتاج والاستثمار.
أما المجال الثالث فهو مراجعة الإنفاق الحكومي، ولا سيما النفقات الإدارية والمخصصات والامتيازات والمشتريات والعقود التي لا تقابلها منفعة عامة تتناسب مع كلفتها. فالدولة التي تواجه أزمة مالية مطالبة بأن تبدأ بمراجعة نفقاتها هي، وأن تميز بين الإنفاق الضروري لاستمرار الخدمات العامة والإنفاق الذي يمكن تقليصه أو تأجيله أو إلغاؤه دون الإضرار بالمواطنين. ولا يعني ذلك الدعوة إلى تقليص رواتب الموظفين أو تعطيل المشروعات المنتجة، وإنما إعادة ترتيب الأولويات وفق معايير الحاجة والكفاءة والعائد الاجتماعي والاقتصادي، بحيث لا يستمر الإنفاق على هياكل إدارية متضخمة أو امتيازات غير ضرورية بينما يجري البحث عن موارد إضافية من خلال إضعاف القوة الشرائية للعملة الوطنية.
ويتصل بذلك المجال الرابع، وهو ضبط منظومة الرواتب والمخصصات والتقاعد والتحويلات الحكومية، من خلال تدقيق البيانات ومنع الازدواج غير القانوني والوظائف الوهمية والمدفوعات التي لا تستند إلى استحقاق مشروع. وهذه العملية لا ينبغي أن تتحول إلى حملة ضد الموظفين أو المتقاعدين، لأن حقوقهم القانونية يجب أن تبقى مصونة، وإنما ينبغي أن تستهدف حالات الخلل والتلاعب التي تسمح بصرف أموال عامة دون وجه حق. وتزداد أهمية هذا الإصلاح عندما يقترن بتطوير الإدارة الرقمية وربط قواعد البيانات وتفعيل الرقابة والمساءلة، بما يجعل حماية المال العام وظيفة مؤسسية دائمة، لا مجرد حملة مؤقتة تفرضها الأزمة المالية.
ويأتي قطاع الكهرباء في مقدمة المجالات التي تستحق معالجة مؤسسية عميقة، لأن الخسائر الفنية والتجارية وضعف الجباية والتجاوزات على الشبكة وعدم كفاءة بعض جوانب الإدارة والتشغيل تمثل أعباء مالية واقتصادية كبيرة. ويمكن لتقليل هذه الخسائر وتحسين التحصيل وتطوير الإنتاج والنقل والتوزيع أن يخفف تدريجيًا الحاجة إلى الدعم والإنفاق التعويضي، وأن يحسن الوضع المالي للقطاع. غير أن الإصلاح ينبغي أن يميز بين الخسائر الفنية والسرقة وعدم التحصيل، وألا يتحول إلى مجرد زيادة في التعرفة على المواطنين قبل تحسين الخدمة وضمان العدالة في توزيع الأعباء، لأن الغاية الحضارية من الإصلاح هي رفع كفاءة استخدام الموارد وتحسين حياة الإنسان، لا نقل كلفة العجز المؤسسي إليه.
ومن المجالات المهمة أيضًا إصلاح الشركات العامة التي تعاني من الخسائر أو ضعف الإنتاجية، وإعادة تنظيم علاقتها بالموازنة العامة، بما يتيح تحويل المؤسسات القابلة للتطوير إلى وحدات منتجة بدل استمرار اعتمادها على التمويل الحكومي دون نتائج اقتصادية مناسبة. ولا يعني ذلك اعتماد الخصخصة بوصفها حلًا تلقائيًا لكل مشكلة، وإنما تقييم كل مؤسسة وفق طبيعة نشاطها وأهميتها الاستراتيجية وإمكانات إصلاحها وكلفتها وعائدها، ثم اختيار الصيغة المؤسسية التي تحقق المصلحة العامة وتحمي حقوق العاملين وتزيد الإنتاجية. فالإصلاح الاقتصادي الحضاري لا يقاس بعدد المؤسسات التي تبيعها الدولة أو تحتفظ بها، وإنما بمدى نجاحها في تعظيم القيمة الاقتصادية والاجتماعية وتقليل الهدر.
أما قطاع النفط والغاز فيمثل مجالًا آخر لزيادة الكفاءة المالية والاقتصادية، ليس فقط من خلال تحسين إدارة الإيرادات النفطية، وإنما أيضًا من خلال استثمار الغاز المصاحب وتقليل حرقه وتوسيع القدرة المحلية على توفير الوقود والطاقة، بما يخفض الحاجة إلى بعض المستوردات ويحرر موارد مالية يمكن توجيهها إلى مجالات أخرى. ولكن هذه المعالجة تحتاج إلى استثمارات ومشروعات ووقت، ولذلك لا يصح تقديم جميع وفوراتها المحتملة بوصفها أموالًا نقدية جاهزة لمعالجة أزمة الرواتب خلال أسابيع. وهنا تظهر ضرورة التمييز بين الحلول الفورية والحلول المتوسطة والطويلة الأمد، لأن الخلط بينها يؤدي إلى تقديرات مالية غير واقعية ويضعف صدقية البدائل المقترحة.
وتبرز مكافحة الفساد بوصفها عنصرًا مشتركًا في جميع هذه المجالات، لأن الفساد لا يؤدي فقط إلى سرقة الأموال العامة، وإنما يضعف قدرة الدولة على تحصيل الإيرادات، ويرفع كلفة المشروعات، ويشوّه توزيع الموارد، ويعطل المنافسة الاقتصادية، ويحول بعض المؤسسات من أدوات لخدمة المجتمع إلى وسائل للحصول على الامتيازات الخاصة. ومن هنا فإن مكافحة الفساد ليست ملفًا أخلاقيًا أو قضائيًا منفصلًا عن السياسة المالية، وإنما هي جزء أساسي من إصلاح الاقتصاد وإعادة بناء القدرة المالية للدولة. ومع ذلك ينبغي التمييز بين الأموال التي يمكن استردادها فعلًا خلال مدة محددة، والأموال التي ما زالت موضوع تحقيقات أو نزاعات قضائية، لأن الموازنة العامة لا يجوز أن تعتمد على إيرادات افتراضية لم تتحقق بعد.
وتكتمل هذه الإجراءات بتطوير الإدارة الضريبية وتوسيع قاعدة الامتثال الضريبي، بحيث تتحسن قدرة الدولة على تحصيل الضرائب المستحقة من الأنشطة الخاضعة للقانون، دون اللجوء ابتداءً إلى زيادة العبء على أصحاب الدخول المحدودة أو المشروعات الصغيرة المنتجة. كما يمكن دراسة أدوات التمويل الداخلي المنضبط لمعالجة الاختلالات المؤقتة في السيولة، شريطة ألا تتحول إلى تراكم غير مستدام للديون أو إلى تمويل نقدي يخلق ضغوطًا تضخمية جديدة. فالاقتراض لا يمثل إيرادًا حقيقيًا جديدًا للدولة، وإنما وسيلة لتوزيع الالتزامات المالية على الزمن، ولذلك ينبغي استخدامه وفق حسابات واضحة تتعلق بالكلفة والقدرة على السداد والاستقرار النقدي.
وهنا لا بد من توضيح مسألة مالية مهمة تتعلق بما يمكن أن تحققه الحكومة من خفض قيمة الدينار. فعندما ترتفع قيمة الدولار مقومة بالدينار، تحصل الحكومة على عدد أكبر من الدنانير مقابل الدولارات التي تحولها لتمويل نفقاتها المحلية، ولكن ذلك لا يعني أن الاقتصاد العراقي أنتج ثروة إضافية، أو أن الدولة حصلت على دولارات جديدة. كما أن احتساب الفائدة المالية لا يصح أن يعتمد على إجمالي الإيرادات النفطية دون استبعاد الالتزامات التي تسدد بالعملة الأجنبية، ومراعاة أثر تغير سعر الصرف في النفقات الحكومية والأسعار والتضخم. ولذلك فإن المقارنة العلمية بين خفض قيمة الدينار والبدائل الأخرى ينبغي أن تقوم على صافي الأثر المالي والاقتصادي والاجتماعي، لا على الفرق الحسابي المجرد بين سعري الصرف.
ومن الضروري كذلك الاعتراف بأن الأموال الممكن توفيرها من مكافحة الهدر وتحسين التحصيل لا تتوافر جميعها في الوقت نفسه، وأن بعض الإجراءات يحتاج إلى إصلاحات مؤسسية طويلة، بينما يمكن لبعضها الآخر أن يحقق نتائج خلال مدة أقصر. ولهذا فإن القول بوجود بدائل لخفض قيمة الدينار لا يكفي وحده لإثبات قدرتها على سد فجوة مالية محددة في موعد محدد، وإنما يتطلب إعداد حسابات تفصيلية تبين حجم الفجوة التمويلية الفعلية، ومقدار السيولة المطلوبة، والإيرادات القابلة للتحصيل، والنفقات الممكن تأجيلها، والوفورات المتوقعة من الإصلاحات المختلفة. وهذا هو الاختبار الذي ينبغي أن تخضع له السياسة الحكومية والبدائل المقترحة على السواء، حتى لا نستبدل قرارًا غير مدروس بشعارات مالية غير محسوبة.
ومن منظور الفلسفة الحضارية، فإن معيار الاختيار بين هذه البدائل لا يقتصر على مقدار المال الذي يمكن توفيره للخزينة، وإنما يشمل أثر كل إجراء في الإنسان والمركب الحضاري والإنتاج والاستقرار الاقتصادي والعدالة الاجتماعية. فالإجراء الذي يوفر موارد مالية للدولة، لكنه يؤدي إلى تراجع القوة الشرائية للمواطنين وارتفاع تكاليف الإنتاج واتساع الفقر، يحتاج إلى تقييم شامل لهذه الآثار قبل اعتماده، مثلما أن الإجراء الذي يقلل الفساد والهدر ويحسن كفاءة المؤسسات قد يحقق قيمة مزدوجة، تتمثل في توفير الموارد وتعزيز قدرة الاقتصاد والمجتمع على الإنتاج والتقدم. وهنا يظهر الفرق بين التفكير المالي الضيق الذي يبحث عن مورد سريع لسد العجز، والتفكير الحضاري الذي يبحث عن معالجة الاختلالات المنتجة للعجز مع المحافظة على قدرة الإنسان والمجتمع على العمل والإنتاج والارتقاء.
ولا يعني ذلك أن تغيير سعر الصرف محظور اقتصاديًا في جميع الظروف، لأن السياسة النقدية قد تواجه أوضاعًا تستدعي مراجعة نظام الصرف في ضوء الاحتياطيات والميزان الخارجي والتضخم والاستقرار المالي. ولكن استخدام خفض قيمة الدينار لمعالجة نقص الموارد الدينارية في الموازنة يختلف عن استخدامه لمعالجة اختلال نقدي أو خارجي، ولا يجوز الخلط بين الحالتين. فإذا كانت المشكلة الأساسية مالية وإدارية، فإن الواجب يقتضي اختبار أدوات الإصلاح المالي والإداري أولًا، مع مراعاة استقلالية السياسة النقدية ومتطلبات الاستقرار الاقتصادي.
إن الحكومة العراقية مطالبة، قبل اعتماد أي إجراء واسع الأثر في قيمة الدينار، بأن تقدم للرأي العام وللسلطة التشريعية كشفًا ماليًا واضحًا يبين حجم العجز الحقيقي، وصافي الإيرادات النفطية القابلة للتحويل إلى الدينار، والموارد غير النفطية التي يمكن تحصيلها، وحجم النفقات غير الضرورية القابلة للتخفيض، والوفورات الممكن تحقيقها من إصلاح المؤسسات العامة، مع بيان المدة الزمنية والكلفة الاجتماعية لكل خيار. ومن شأن هذه المقارنة أن تنقل النقاش من الانطباعات العامة إلى الأرقام القابلة للفحص، وأن تسمح للمواطنين والخبراء والمؤسسات الرقابية بتقييم القرار على أساس المعرفة والمصلحة العامة.
والخلاصة أن العراق لا يفتقر إلى المجالات التي يمكن البحث فيها عن موارد مالية إضافية، وإنما يحتاج إلى إدارة مؤسسية قادرة على تحويل هذه الإمكانات إلى إيرادات فعلية ووفورات قابلة للقياس، ضمن برنامج إصلاح واضح ومعلن. ولا يجوز افتراض أن جميع هذه الموارد تكفي تلقائيًا لمعالجة الأزمة، كما لا يجوز افتراض أن خفض قيمة الدينار هو الخيار الوحيد قبل إجراء الحسابات اللازمة. فالمسؤولية الحكومية تقتضي استنفاد البدائل المجدية ومقارنة آثارها، بدل الاكتفاء بالأداة التي قد تبدو أسرع في توفير الدنانير للخزينة، بينما تنتقل بعض تكاليفها إلى المجتمع.
إن القضية في جوهرها ليست مجرد البحث عن دنانير إضافية لدفع الرواتب، وإنما البحث عن دولة تحسن إدارة ثروتها وتحمي قيمة عملتها وتمنع هدر مواردها وتوظف قدراتها الاقتصادية لخدمة الإنسان. وهذا هو الفرق بين اقتصاد يعالج أزماته بنقل أعبائها إلى المواطنين، واقتصاد حضاري يعالج مصادر الخلل ويعظم القيمة ويقلل الهدر، ويجعل وفرة الإنتاج وعدالة التوزيع طريقًا إلى الحياة الطيبة.
ملاحظة: تتفق المجالات الإصلاحية المذكورة مع ما أورده صندوق النقد الدولي في تقريره عن العراق لعام 2025، ولا سيما تحسين التحصيل الضريبي والجمركي، وضبط النفقات، وإصلاح الكهرباء والشركات العامة. وقد وثّق التقرير اختلالات مالية كبيرة، لكنه لا يثبت أن جميع الوفورات المحتملة تكفي فورًا لتعويض أثر خفض الدينار.


اضف تعليق