يسعى العراق إلى رفع قدرته النفطية نحو عشرة ملايين برميل يومياً، مستنداً إلى احتياطيات ضخمة واستثمارات أجنبية متزايدة، لكن تحقيق الهدف يرتبط بتطوير الحقول والموانئ وخطوط التصدير، والحصول على حصة أكبر داخل أوبك+. ولا تستطيع دول الخليج منع تطوير الإنتاج العراقي، إلا أن مصالح المنتجين وحصصهم ونمو الطلب العالمي...
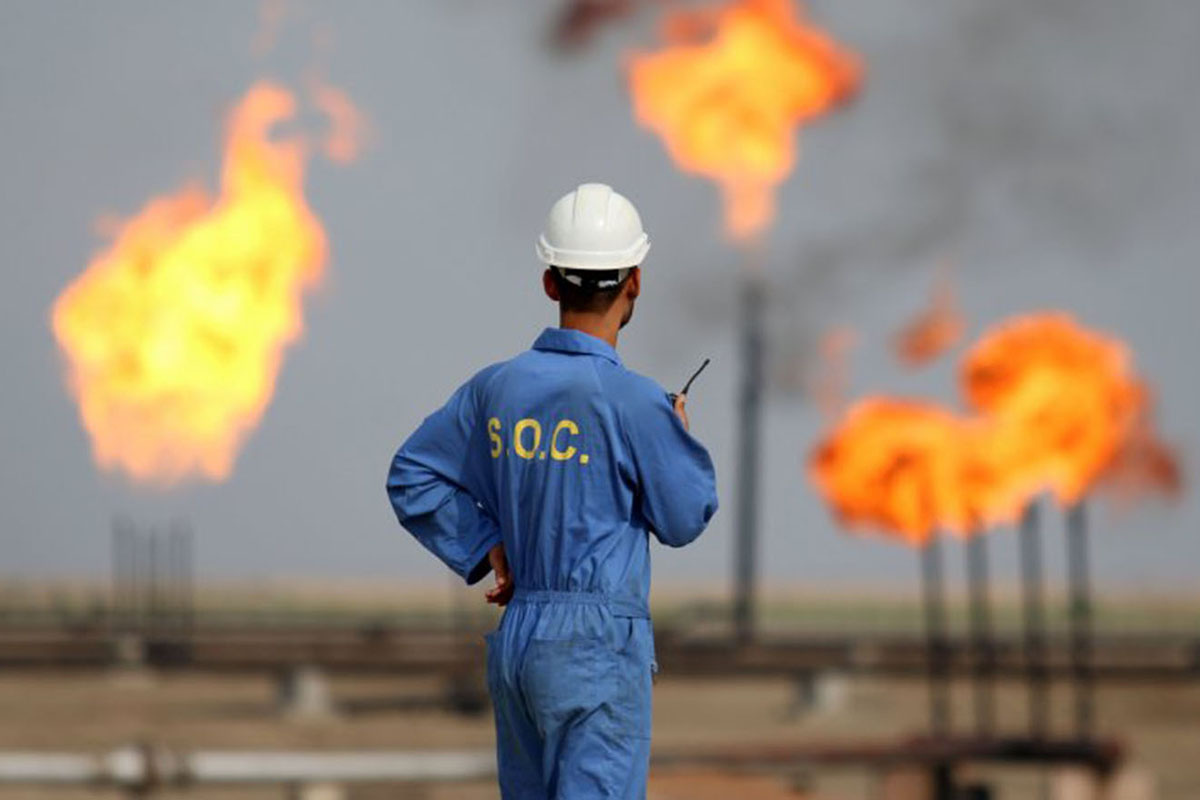
لم يعد الحديث العراقي عن رفع القدرة النفطية إلى عشرة ملايين برميل يومياً مقتصراً على طموحات بعيدة تطرح بين فترة وأخرى، بعدما أعلنت بغداد في آب/أغسطس 2026 أنها تستهدف الوصول إلى إنتاج يتراوح بين ثمانية وعشرة ملايين برميل يومياً خلال ست سنوات، في وقت تقدر فيه القدرة الإنتاجية الحالية بنحو 4.8 إلى 4.9 ملايين برميل يومياً، بما يجعل الوصول إلى الحد الأعلى من الهدف المقترح أقرب إلى مشروع لإعادة بناء موقع العراق داخل سوق النفط العالمية منه إلى مجرد توسعة اعتيادية لعدد من الحقول.
الاحتياطيات الكبيرة التي يمتلكها العراق تمنحه أساساً يسمح بمناقشة مثل هذا الرقم، لكن وجود النفط تحت الأرض لا يعني بالضرورة القدرة على استخراج عشرة ملايين برميل بصورة مستمرة، ولا يعني أيضاً إمكانية تصديرها وبيعها في السوق العالمية. وبين الاحتياطي والإنتاج الفعلي تقف شبكة واسعة من الحقول وخطوط الأنابيب ومشروعات المياه والموانئ والاستثمارات الأجنبية، ثم تأتي بعد ذلك مسألة أكثر تعقيداً تتعلق بالكمية التي يستطيع العراق ضخها ضمن التفاهمات السائدة بين المنتجين.
من خمسة ملايين إلى عشرة ملايين
الوصول إلى عشرة ملايين برميل يومياً يعني عملياً أن العراق يحتاج إلى مضاعفة قدرته الحالية تقريباً خلال فترة زمنية محدودة نسبياً، وهو ما يتطلب توسعات متزامنة في عدد كبير من الحقول، وليس تطوير مشروع نفطي واحد أو اثنين. ووفق تصريحات عراقية في تموز/يوليو 2026، بلغت القدرة الإنتاجية نحو 4.8 ملايين برميل يومياً، بينما تحاول بغداد استقطاب استثمارات دولية كبيرة لتوسيع الإنتاج والاستفادة بصورة أكبر من احتياطياتها النفطية.
وتراهن الحكومة على عودة شركات دولية كبرى وعلى العقود الجديدة في قطاع الطاقة لتوفير رأس المال والتكنولوجيا اللازمين لرفع الإنتاج، خصوصاً أن شركات مثل «بي بي» و«توتال إنرجيز» و«إكسون موبيل» و«شيفرون» عادت إلى واجهة المشهد الاستثماري العراقي أو دخلت في مباحثات ومشروعات تتعلق بتطوير حقول ومنشآت جديدة. وقد ربطت بغداد مطالبتها بحصة إنتاج أكبر داخل «أوبك» بحجم الأموال التي بدأت تتجه مجدداً نحو قطاع النفط العراقي.
غير أن مضاعفة القدرة الإنتاجية خلال ست سنوات تحتاج أيضاً إلى معالجة مشكلات لا ترتبط مباشرة بالآبار، من بينها توفير المياه المستخدمة في تعزيز ضغط المكامن، وتحديث منشآت المعالجة والخزن، ومد خطوط جديدة تستطيع نقل الكميات الكبيرة من مناطق الإنتاج إلى منافذ التصدير.
الاحتياطي وحده لا يصنع منتجاً بعشرة ملايين برميل
يملك العراق أحد أكبر احتياطيات النفط الخام في العالم، ولذلك لا تبدو المشكلة الأساسية مرتبطة بندرة المورد، وإنما بسرعة تحويله إلى قدرة إنتاجية مستدامة. فقد حاول العراق خلال العقود الماضية أكثر من مرة الوصول إلى أرقام أعلى بكثير من إنتاجه الفعلي، لكن الحروب والعقوبات وضعف الاستثمار وتأخر مشروعات البنية التحتية حالت دون تحقيق الكثير من تلك الخطط.
ولهذا فإن النظر إلى هدف العشرة ملايين من زاوية الاحتياطي فقط قد يعطي صورة غير مكتملة، لأن الدول النفطية لا تقاس بما تحتويه أراضيها من احتياطيات فحسب، بل بالقدرة على تطوير الحقول والمحافظة على مستويات الإنتاج وتمويل عمليات الصيانة والتوسعة وتأمين طريق مستقر لوصول الخام إلى المستهلكين.
وقد أصبحت هذه المسألة أكثر أهمية بالنسبة إلى العراق بعد أن أظهرت تطورات السنوات الأخيرة حجم الفارق بين القدرة الإنتاجية النظرية وبين الإنتاج الفعلي الذي يمكن الحفاظ عليه في ظل القيود السياسية والأمنية والتجارية.
المشكلة التالية.. كيف سيخرج كل هذا النفط؟
حتى إذا نجحت شركات النفط في رفع إنتاج الحقول، فإن شبكة التصدير العراقية ستواجه اختباراً لا يقل صعوبة عن اختبار الإنتاج نفسه. وتوضح بيانات إدارة معلومات الطاقة الأميركية أن القدرة التشغيلية لموانئ التصدير الجنوبية كانت في حدود 3.4 ملايين برميل يومياً في منتصف 2024، مع استمرار اختناقات في بعض خطوط الأنابيب والحاجة إلى تطوير البنية البحرية المحيطة بموانئ البصرة.
وتعمل بغداد منذ سنوات على تطوير الخطوط البحرية وإنشاء وتحديث خطوط تصدير جديدة، ومن بين المشروعات المطروحة خط «سي لاين 3»، إلى جانب خطط لإضافة قدرات أخرى يمكن أن ترفع الطاقة التصديرية الجنوبية بملايين البراميل إذا اكتملت بالشكل المخطط له. إلا أن بعض هذه المشروعات واجه تأخيرات فنية وتعاقدية، وهو ما يجعل مسألة التصدير واحدة من أهم العقبات أمام أي توسع سريع في الإنتاج.
وفي المقابل، يدفع العراق نحو تنويع منافذ التصدير وعدم الاعتماد شبه الكامل على الخليج، سواء عبر تركيا أو من خلال أفكار ومشروعات تتعلق بالأردن وسوريا، لأن إنتاج كميات تقترب من عشرة ملايين برميل يومياً سيجعل الاعتماد على منفذ رئيسي واحد مخاطرة اقتصادية ولوجستية كبيرة.
عشرة ملايين برميل.. إنتاج أم قدرة إنتاجية؟
تظهر هنا ضرورة الفصل بين مفهومين غالباً ما يجري التعامل معهما وكأنهما شيء واحد، وهما القدرة الإنتاجية والإنتاج الفعلي. فقد يستطيع العراق، على المدى المتوسط أو الطويل، بناء حقول ومنشآت قادرة نظرياً على ضخ كميات كبيرة، لكن ذلك لا يعني أن كل تلك القدرة ستستخدم بصورة يومية.
امتلاك طاقة إنتاجية مرتفعة يمنح الدولة مرونة أكبر عندما ترتفع الحاجة العالمية للنفط أو تتراجع إمدادات منتجين آخرين، كما يمنحها ثقلاً أكبر في المفاوضات المتعلقة بالحصص، لكن ضخ الطاقة القصوى بصورة مستمرة يتوقف على الأسعار والطلب واتفاقات المنتجين.
وبذلك قد يكون الهدف العراقي الأكثر أهمية هو الوصول إلى قدرة إنتاجية تقترب من عشرة ملايين برميل، حتى لو ظل الإنتاج الفعلي في بعض الفترات أقل بكثير من ذلك.
أوبك+.. الرقم الذي لا تحدده بغداد وحدها
العقبة الأكبر أمام تحويل القدرة النفطية الجديدة إلى إنتاج فعلي لا تقع بالضرورة داخل العراق، بل داخل نظام إدارة المعروض العالمي. فما زالت بغداد جزءاً من اتفاقات «أوبك+»، التي تعتمد مستويات إنتاج محددة وتستخدم التخفيضات والزيادات المنظمة لمحاولة تحقيق الاستقرار في السوق.
وفي حزيران/يونيو 2026 أكدت «أوبك+» أهمية استكمال تقييم الطاقة الإنتاجية القصوى المستدامة للدول المشاركة، على أن تستخدم نتائج التقييم مرجعاً لخطوط أساس الإنتاج في 2027، ما يجعل زيادة القدرة الإنتاجية العراقية مرتبطة بصورة مباشرة بالمفاوضات المقبلة على الحصص.
العراق يسعى بالفعل إلى الحصول على مساحة أكبر داخل النظام الإنتاجي، خصوصاً في ظل حاجته إلى زيادة الإيرادات واستثمارات الشركات الأجنبية التي تنتظر الاستفادة من تطوير الحقول. وتشير رويترز إلى أن النفط يوفر نحو 88 في المئة من إيرادات الحكومة العراقية، وهو ما يجعل مسألة الحصة النفطية بالنسبة إلى بغداد قضية مالية واقتصادية تتجاوز قطاع الطاقة نفسه.
لكن «أوبك+» لا يمكنها النظر إلى حاجة العراق بمعزل عن مطالب المنتجين الآخرين الذين استثمروا بدورهم في رفع قدراتهم الإنتاجية ويريدون الاستفادة منها.
هل ستسمح دول الخليج للعراق بالوصول إلى عشرة ملايين؟
لا تملك السعودية أو الكويت أو أي دولة خليجية حقاً منفرداً يمنع العراق من تطوير حقوله أو إنشاء منشآته النفطية، ولذلك فإن السؤال لا يتعلق بالسماح بالاستثمار والإنتاج داخل الأراضي العراقية بقدر تعلقه بما إذا كان كبار المنتجين مستعدين لقبول إعادة توزيع واسعة للحصص إذا أصبحت بغداد قادرة على ضخ كميات أكبر بكثير من مستواها الحالي.
السعودية، باعتبارها أكبر منتج محوري داخل «أوبك+»، تشارك العراق في نظام يقوم على التنسيق الجماعي بين المنتجين، كما أن الكويت وسلطنة عمان ودولاً أخرى تعمل ضمن الآلية ذاتها. وفي حزيران/يونيو 2026 شارك العراق والسعودية والكويت وعُمان وروسيا وكازاخستان والجزائر في اجتماع مشترك لمراجعة أوضاع السوق وتعديل مستويات الإنتاج، وهو ما يعكس أن القرارات المتعلقة بكميات الضخ لا تصدر بصورة منفردة عندما تكون الدول ملتزمة باتفاق المجموعة.
وهنا تبدأ المسألة الاقتصادية الحساسة: إذا أصبح العراق قادراً على ضخ ثمانية أو عشرة ملايين برميل لكنه حصل على حصة أقل بكثير، فإن جزءاً كبيراً من الاستثمارات التي أنفقت على زيادة القدرة سيبقى غير مستخدم. أما منح العراق زيادة ضخمة في حصته، فقد يفتح الباب أمام منتجين آخرين للمطالبة بالمعاملة نفسها، خصوصاً الدول التي استثمرت أيضاً في زيادة طاقتها الإنتاجية.
لهذا لا يُتوقع أن تكون المسألة قراراً خليجياً بالموافقة أو الرفض، بل مفاوضات أوسع حول كيفية توزيع الإنتاج داخل منظومة تضم دولاً لكل منها احتياجاتها المالية واستثماراتها واستراتيجيتها النفطية.
الخليج والعراق.. تنسيق في أوبك ومنافسة في الأسواق
علاقة العراق بالدول الخليجية المنتجة لا يمكن وصفها بالتنافس فقط، كما لا يمكن اختزالها في التنسيق وحده. فالمنتجون يعملون معاً عندما يتعلق الأمر بإدارة المعروض العالمي، لكنهم يتنافسون في الوقت نفسه على بيع خاماتهم إلى عدد كبير من المشترين أنفسهم، وخصوصاً في آسيا.
الصين والهند ودول شرق آسيا تمثل أسواقاً مركزية للنفط الخليجي والعراقي، وبالتالي فإن زيادة الصادرات العراقية بعدة ملايين من البراميل يومياً ستعني دخول كميات كبيرة إلى أسواق توجد فيها بالفعل السعودية والكويت والإمارات وغيرهم من المنتجين.
وقد تظهر المنافسة عندها في الأسعار الرسمية والعقود طويلة الأجل ونوعية الخام وتكاليف النقل والقدرة على ضمان الإمدادات. ولا يعني ذلك بالضرورة الدخول في حرب أسعار، لأن انخفاض الأسعار بصورة حادة يضر بجميع المنتجين، لكنه يعني أن أي توسع عراقي بهذا الحجم سيغير جانباً من التوازن التجاري داخل آسيا.
كما أن الإمارات لم تعد، منذ انسحابها من «أوبك» و«أوبك+» في أيار/مايو 2026، مقيدة بنظام الحصص نفسه، لكنها بقيت منافساً نفطياً إقليمياً مهماً يملك طاقة إنتاجية واستثمارات واسعة ويستهدف الأسواق الآسيوية ذاتها.
ماذا لو أصبحت قدرة العراق أكبر من حصته؟
هذا الاحتمال قد يمثل أحد أهم التحديات أمام السياسة النفطية العراقية خلال السنوات المقبلة. فإذا نجحت الاستثمارات الجديدة في رفع القدرة بصورة كبيرة، بينما ظلت حصة البلاد ضمن «أوبك+» أقل من تلك القدرة، فسيتعين على بغداد المفاضلة بين الاستمرار في الالتزام بالقيود الجماعية ومحاولة التفاوض على خط أساس أعلى.
وقد ظهر هذا النقاش بالفعل في 2026، عندما دفعت الضغوط المالية والاستثمارات الجديدة العراق إلى المطالبة بحصة أكبر، فيما أشارت رويترز إلى أن فكرة الخروج من «أوبك» دخلت بعض النقاشات العراقية، رغم استمرار بغداد في التزامها بالمنظمة وسعيها إلى معالجة الخلاف عبر المفاوضات.
تقييم الطاقة المستدامة الذي تعمل عليه «أوبك+» قد يكون لذلك أكثر أهمية من الإنتاج الحالي نفسه، لأنه يمكن أن يحدد الموقع الذي يدخل منه العراق إلى مفاوضات الحصص المستقبلية. ووفق رويترز، كانت المجموعة في أيلول/سبتمبر 2026 تتجه نحو جعل خطوط أساس 2027 محوراً رئيسياً للمفاوضات، فيما تطالب بغداد بحصة تتناسب بصورة أفضل مع ارتفاع قدرتها.
هل تستطيع السوق ابتلاع عشرة ملايين برميل عراقية؟
حتى لو تمكن العراق من تطوير الحقول، وحل مشكلة التصدير، وحصل على مساحة إنتاجية أكبر داخل «أوبك+»، تبقى هناك عقبة لا تستطيع بغداد أو دول الخليج التحكم بها بصورة منفردة، وهي حجم الطلب العالمي.
الوصول من مستويات الإنتاج الحالية إلى عشرة ملايين يعني إضافة ملايين البراميل يومياً إلى سوق يوجد فيها منتجون كبار يسعون بدورهم إلى الحفاظ على حصصهم، بينما تشهد توقعات الطلب تغيرات متواصلة بفعل النمو الاقتصادي وسياسات الطاقة والتوسع في السيارات الكهربائية وتحسين كفاءة الاستهلاك.
وفي حزيران/يونيو 2026 خفضت «أوبك» توقعاتها لنمو الطلب العالمي على النفط خلال العام إلى نحو 970 ألف برميل يومياً، رغم توقعها تحسناً أكبر في 2027، وهو مثال يوضح أن إضافة ملايين البراميل من منتج واحد تحتاج إلى نمو عالمي قادر على استيعابها، وإلا تحولت زيادة الإمدادات إلى ضغط على الأسعار.
وبالنسبة إلى العراق، الذي تعتمد ماليته العامة بصورة واسعة على الإيرادات النفطية، فإن بيع عشرة ملايين برميل بسعر منخفض لا يحقق بالضرورة نتيجة أفضل من تصدير كمية أقل بسعر أعلى، ما يجعل العلاقة بين السعر والحجم أكثر أهمية من الرقم المجرد للإنتاج.
لماذا يريد العراق زيادة الإنتاج بهذه السرعة؟
الحاجة المالية تفسر جانباً كبيراً من الطموح العراقي. فالاقتصاد العراقي ما زال يعتمد بصورة كبيرة على النفط لتمويل رواتب القطاع العام والموازنة والاستثمارات والخدمات، وهو ما يجعل أي تراجع في الأسعار أو الصادرات ينتقل سريعاً إلى المالية العامة.
وذكرت رويترز أن نحو 88 في المئة من إيرادات الحكومة تأتي من النفط، ولذلك فإن زيادة القدرة الإنتاجية تعطي الدولة فرصة للحصول على موارد إضافية عندما تسمح السوق بذلك، لكنها تكشف في الوقت نفسه استمرار الاعتماد الكبير على مصدر واحد للإيرادات.
وتحاول بغداد أيضاً استغلال الفترة التي ما زال فيها النفط يحتفظ بموقع مركزي في الاقتصاد العالمي، في وقت تتوسع فيه سياسات التحول نحو مصادر طاقة أخرى. ومن هذا المنظور، يمكن فهم السباق لزيادة الإنتاج باعتباره محاولة لاستثمار الاحتياطيات خلال العقود التي ما زال فيها الطلب العالمي قادراً على توفير عوائد كبيرة للمنتجين.
عشرة ملايين.. حلم أم هدف؟
جيولوجياً، لا يبدو التفكير في زيادة كبيرة للقدرة العراقية منفصلاً عن حجم احتياطيات البلاد وحقولها العملاقة، كما أن عودة الاستثمارات الأجنبية يمكن أن تغير مستوى الإنتاج بصورة واضحة خلال السنوات المقبلة. لكن الفارق بين القدرة الحالية والهدف البالغ عشرة ملايين برميل ما زال كبيراً، والوصول إليه يحتاج إلى عمل متزامن في الحقول والمياه والأنابيب والخزن والموانئ ومنافذ التصدير.
وعند تلك النقطة لن تنتهي المهمة، لأن العراق سيحتاج أيضاً إلى تحويل القدرة الجديدة إلى حصة فعلية داخل سوق يخضع للتنسيق بين المنتجين، وهو ما سيدخله في مفاوضات مع السعودية والكويت وروسيا وبقية دول «أوبك+» حول كيفية توزيع مستويات الإنتاج المستقبلية.
ولا تعني هذه المفاوضات أن دول الخليج تستطيع منع العراق من الوصول إلى عشرة ملايين برميل من حيث القدرة الفنية، لكنها تستطيع، ضمن منظومة جماعية تضم العراق نفسه، الدفاع عن مصالحها وحصصها ورفض أي إعادة توزيع لا تحقق لها التوازن المطلوب، تماماً كما يستطيع العراق المطالبة بحصة تعكس استثماراته وقدراته الجديدة.
وعليه فإن الطريق إلى عشرة ملايين لا يمر من آبار البصرة وميسان وكركوك وحدها، بل يمر أيضاً عبر خطوط التصدير وموانئ الجنوب وطاولات «أوبك+» ومصافي آسيا وحركة الطلب العالمي. وقد ينجح العراق في بناء قدرة تقارب هذا الرقم من دون أن ينتج عشرة ملايين برميل يومياً بصورة مستمرة، وهو سيناريو لا يجعل المشروع بلا قيمة، لأن امتلاك قدرة إنتاجية كبيرة بحد ذاته يمنح بغداد مرونة أكبر ووزناً أوسع في التفاوض وسوق الطاقة العالمية.
وبين الحلم والهدف تقف لذلك مسافة لا تقاس بحجم الاحتياطي فقط، وإنما بقدرة العراق على تحويل موارده النفطية إلى منظومة إنتاج وتصدير قادرة على العمل، ثم الحصول على المساحة التي تسمح له باستخدامها من دون أن يؤدي فائض المعروض إلى إضعاف الأسعار التي يسعى من خلال زيادة الإنتاج إلى تعظيم عائداتها.


اضف تعليق